এবার ঋণের গ্রহীতাদের যোগ্যতা নির্ধারণে তৃতীয় পক্ষের নিয়োগ
- ঋণ গ্রহীতাদের রেটিং দিবে কেন্দ্রীয় ব্যাংকের নিয়োগ করা কোম্পানি
- ওই রেটিং এর উপর ভিত্তি করেই ঋণ পাবে গ্রাহক
- ঋণে মধ্যস্বত্তভোগী তৈরির শঙ্কা দেখছন বিশেষজ্ঞরা
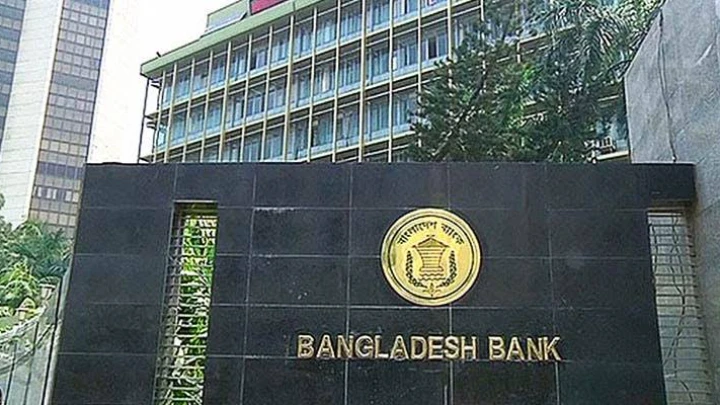
ব্যক্তি ও ক্ষুদ্র প্রতিষ্ঠানের জন্য ক্রেডিট রেটিং ব্যুরো তৈরির নীতি প্রণয়ন করতে যাচ্ছে বাংলাদেশ ব্যাংক। এর মাধ্যমে গ্রাহক নির্বাচনে সহায়তা পাবে বাণিজ্যিক ব্যাংক। বর্তমানে ব্যাংকের নিজস্ব ব্যবস্থাপনায় গ্রাহকের আর্থিক ও ব্যবসায়িক সক্ষমতা যাচাই করা হচ্ছে। তবে তৃতীয় পক্ষের রেটিংয়ের ওপর ভিত্তি করে বিনিয়োগ করা কতটা নিরাপদ হবে এটি নিয়ে পর্যালোচনা উচিৎ বলে মনে করছেন খাত সংশ্লিষ্টরা।
জানা গেছে, দেশের ব্যাংক খাতে পাল্লা দিয়ে বাড়ছে খেলাপি ঋণের পরিমাণ। এর জন্য ঋণ গ্রহীতাদের যোগ্যতা যাছাইয়ে ব্যাংকের দুর্বলতাকেই দায়ী করা হয়ে থাকে। এমন পরিস্থিতিতে ব্যাংক ঋণ দেওয়ার ক্ষেত্রে যোগ্যতা যাছাইয়ে প্রাইভেট ক্রেডিট ব্যুরো (পিসিবি) নামে নতুন সংস্থা তৈরি করবে বাংলাদেশ ব্যাংক। ব্যাংক ও গ্রাহকের মধ্যে মধ্যস্ততাকারী এই সংস্থাটি গ্রাহকের সম্পদ ও যোগ্যতা নির্ধারণ করে রেটিং দেবে। ওই রেটিংয়ের ভিত্তিতেই গ্রাহক ঋণ পাবে। কেন্দ্রীয় ব্যাংকের বোর্ড সূত্রে এসব তথ্য জানা গেছে ।
তথ্য অনুযায়ী, ব্যক্তি পর্যায়েও ঋণ বিতরণের ক্ষেত্রে ক্রেডিট রেটিং কোম্পানির মাধ্যমে প্রাপ্ত রেটিংকে আমলে নেবে ব্যাংক। এ সংক্রান্ত নীতি তৈরির জন্য শিগগিরই কাজ শুরু করবে বাংলাদেশ ব্যাংক। এ কার্যক্রমের অনুমোদন দিয়েছে বাংলাদেশ ব্যাংকের বোর্ড। গতকাল মঙ্গলবার বাংলাদেশ ব্যাংকের প্রধান কার্যালয়ে অনুষ্ঠিত পর্ষদ সভায় এ বিষয়ে সিদ্ধান্ত হয়েছে। বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র মেজবাউল হক এ তথ্য নিশ্চিত করেছেন।
তিনি বলেন, ‘বিশ্বের বিভিন্ন দেশের মডেল অনুসরণ করে একটি নীতি তৈরি করা হবে। এর ভিত্তিতে ক্রেডিট রেটিং প্রতিষ্ঠান অনুমোদনের জন্য আইডিয়া ও প্রস্তাবনা আহ্বান করা হবে। পর্যালোচনা শেষে এক বা একাধিক প্রতিষ্ঠানকে লাইসেন্স দেওয়া হতে পারে। ‘
সংশ্লিষ্ট সূত্রের তথ্যমতে, বাংলাদেশ ব্যাংকের অনুমোদিত প্রতিষ্ঠান থেকে ক্রেডিট রেটিং নিতে পারবে যেকোন ব্যক্তি ও প্রতিষ্ঠান। এক্ষেত্রে ব্যক্তির আয়, সম্পদ, কর প্রদানের তথ্য এবং লেনদেনসহ বিভিন্ন আর্থিক কর্মকাণ্ড বিবেচনায় নিয়ে একাধিক রেটিং অনুমোদন করবে ক্রেডিট রেটিং প্রতিষ্ঠানগুলো। বর্তমানে ঋণ বিতরণে গ্রাহক নির্বাচনের ক্ষেত্রে নিজস্ব রিস্ক মেনেজমেন্ট ব্যবস্থাপনা অনুসরণ করে ব্যাংকগুলো। ব্যাংকের সংশ্লিষ্ট কর্মকর্তাদের যাচাই-বাছাইয়ের ওপর ভিত্তি করে ঋণ অনুমোদন করে ব্যাংকের বোর্ড কিংবা অনুমোদিত বিভাগ। ক্রেডিট রেটিং পদ্ধতি চালু হলে নিজস্ব ব্যবস্থাপনার বাইরে কেন্দ্রীয় ব্যাংকের অনুমোদিত তৃতীয় পক্ষের সাহায্য নিতে পারবে ব্যাংক।
কেন্দ্রীয় ব্যাংক সংশ্লিষ্টরা বলছেন, এ পদ্ধতি চালু হলে ঝুকিমুক্ত ঋণ বিতরণ অনেকটা সহজ হবে। একই সঙ্গে ব্যাংক-গ্রাহক যোগসাজশে বেনামী ও কাগুজে কোম্পানিকে নামে ঋণ নেওয়া বন্ধ হবে। তবে এক্ষেত্রে ক্রেডিট রেটিং কোম্পানির গ্রহণযোগ্যতা ও স্বচ্ছতা জরুরি।
ব্যাংকাররা বলছেন, তৃতীয় পক্ষের ওপর নির্ভর করে ঋণ বিতরণে ঝুঁকি থাকবে। কারণ বর্তমানে অর্থ লেনদেনের মাধ্যমে বিভিন্ন প্রতিষ্ঠানের ভাল রেটিং সগ্রহের অভিযোগ রয়েছে। সেক্ষেত্রের ক্রেডিট রেটিং কোম্পানির গ্রহণযোগ্যতা নিশ্চিতের পাশাপাশি ব্যাংকের নিজস্ব ঝুঁকি ব্যবস্থাপনা পদ্ধতি যৌথভাবে কাজে লাগাতে হবে।
এ বিষয়ে জানতে চাইলে অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশের (এবিবি) সাবেক চেয়ারম্যান নুরুল আমি বলেন, ক্রেডিট কার্ড বিতরণের ক্ষেত্রে কিছু কোম্পানি এ ধরণের কাজ করে থাকে। আর কিছু কিছু ব্যাংকও প্রাইভেট কোম্পানির মাধ্যমে ঋণ বিতরণের আগে গ্রাহকের জামানতসহ বিভিন্ন বিষয় দেখভালের দায়িত্ব দিয়ে থাকে। এখন বাংলাদেশ ব্যাংক যদি এ ধরণের কোম্পানির অনুমোদন দেয় তাহলে ঋণ খারাপ হলে তাদের উপরও দায় বর্তাবে, এটা ভালো। এখন যেমন বিভিন্ন ক্ষেত্রে অডিট কোম্পানিগুলোর উপর দায় বর্তায়, ঠিক একই ভাবে তাদের উপরও বর্তাবে।
কেন্দ্রীয় ব্যাংকের সূত্র বলছে, গত বছরের অক্টোবরে নগদ ও কড়িকে ডিজিটাল ব্যাংকের উইন্ডো খুলে প্রাথমিক কাজ সম্পাদন করার অনুমতি দিয়েছিলো বাংলাদেশ ব্যাংক। এরপর নগদ তাদের প্রাথমিক কাজ সম্পাদন করায় বাংলাদেশ ব্যাংক তাদের চুড়ান্ত অনুমোদন দেওয়ার বিষয়ে নীতিগত সিদ্ধান্ত নিয়েছে। এর মাধ্যমে ডিজিটাল ব্যাংক হিসেবে কার্যক্রম শুরু করতে আর কোন বাধা থাকলো না নগদের। একই দিনে প্রাথমিক কাজ শেষ করতে না পারায় কড়িকে আগামী ডিসেম্বর পর্যন্ত সময় বেধে দিয়েছে বাংলাদেশ ব্যাংক।
এ বিষয়ে জানতে চাইলে নগদের ব্যবস্থাপনা পরিচালক (এমডি) তানভীর এ মিশুক বলেন, ডিজিটাল ব্যাংকের কার্যক্রম শুরুর জন্য নগদের আর একটি ধাপ বাকি আছে। বাংলাদেশ ব্যাংক যদি আমাদের চূড়ান্ত অনুমোদন দেয় তাহলেই দেশের প্রথম ডিজিটাল ব্যাংক হিসেবে কার্যক্রম শুরু করবে নগদ।
প্রসঙ্গত, বর্তমানে বোর্ড সভার কার্যসূচী গোপণ রাখছে কেন্দ্রীয় ব্যাংক। আগে বোর্ডে আলোচনার বিষয়বস্তু জানা যেত। যদিও বিশ্বের বিভিন্ন দেশের কেন্দ্রীয় ব্যাংক তাদের বোর্ড সভার কার্যবিবরণীও প্রকাশ করে। সম্প্রতি বাংলাদেশ ব্যাংক সাংবাদিকদের প্রবেশ বন্ধে নিষেধাজ্ঞা জারি করেছে। এতে অবাধ তথ্যপ্রবাহ বাধাগ্রস্থ হচ্ছে মনে করছেন সংশ্লিষ্টরা। এই সিদ্ধান্তকে সংবিধান ও সংবাদপত্রের স্বাধীনতা পরিপন্থি আখ্যায়িত করে বিবৃতি দিয়েছে টিআইবিসহ বিভিন্ন সাংবাদিক সংগঠন। এছাড়া গবেষণা সংস্থাগুলোও এর বিরোধিতা করে লাগাতার বক্তব্য দিয়ে যাচ্ছে। কিন্তু কেন্দ্রীয় ব্যাংক দিনদিন তথ্য প্রবাহ আরও সংকুচিত করছে।
বর্তমানে বাংলাদেশের ক্রেডিট রেটিং কোম্পানিগুলো যেভাবে কাজ করে:
কোন প্রতিষ্ঠানের আবেদনের প্রেক্ষিতে রেটিং কোম্পানি প্রতিষ্ঠানের আর্থিক তথ্য, ব্যবসায়িক পরিকল্পনা, ঝুঁকি প্রোফাইলসহ অন্যান্য তথ্য সংগ্রহ করে। এর পর রেটিং বিশেষজ্ঞরা তথ্য বিশ্লেষণ করেন। বিশেষজ্ঞরা প্রতিষ্ঠানের ঋণ পরিশোধের ক্ষমতা মূল্যায়ন করে রেটিং নির্ধারণ করেন।এরপর আবেদনকারী প্রতিষ্ঠানের রেটিং প্রতিবেদন প্রকাশ করা হয়।
দেশে প্রচলিত রেটিগুলোর মধ্যে রয়েছেÑ সর্বোচ্চ ঋণ পরিশোধের ক্ষমতা থাকলে (AAA/Aaa), খুব উচ্চ ঋণ পরিশোধের ক্ষমতা থাকলে (AA/Aa), উচ্চ ঋণ পরিশোধের ক্ষমতা থাকলে (A/Ba), মধ্যম-উচ্চ ঋণ পরিশোধের ক্ষমতার ক্ষেত্রে (BBB/Baa), মধ্যম ঋণ পরিশোধের ক্ষমতা (BB/Ba), মধ্যম-নিম্ন ঋণ পরিশোধের ক্ষমতা (B/Ca), নিম্ন ঋণ পরিশোধের ক্ষমতা (CCC/Cc) এবাং ঋণ পরিশোধের ক্ষমতা নেই এমন প্রতিষ্ঠানকে দেওয়া হয় D রেটিং।
বর্তমানে রেটিংয়ের ব্যবহার:
এটি সংশ্লিষ্ট প্রতিষ্ঠানে বিনিয়োগকারীদের সিদ্ধান্ত গ্রহণে সহায়তা করে। এছাড়া ঋণের সুদের হার নির্ধারণে ব্যবহৃত হয়। এটি প্রতিষ্ঠানের ঝুঁকি মূল্যায়নেও সহায়তা করে।
বাংলাদেশের ক্রেডিট রেটিং কোম্পানি:
দেশে যেসব কোম্পানি ক্রেডিট রেটিং নিয়ে কাজ করে এর মধ্যে রয়েছেÑ আলফা ক্রেডিট রেটিং লিমিটেড, আর্গুস ক্রেডিট রেটিং সার্ভিসেস লিমিটেড, ক্রেডিট রেটিং এজেন্সি অফ বাংলাদেশ লিমিটেড, ক্রেডিট রেটিং ইনফরমেশন অ্যান্ড সার্ভিসেস লিমিটেড, ইমার্জিং ক্রেডিট রেটিং লিমিটেড, ন্যাশনাল ক্রেডিট রেটিংস লিমিটেড ও দ্য বাংলাদেশ রেটিং এজেন্সি লিমিটেড।